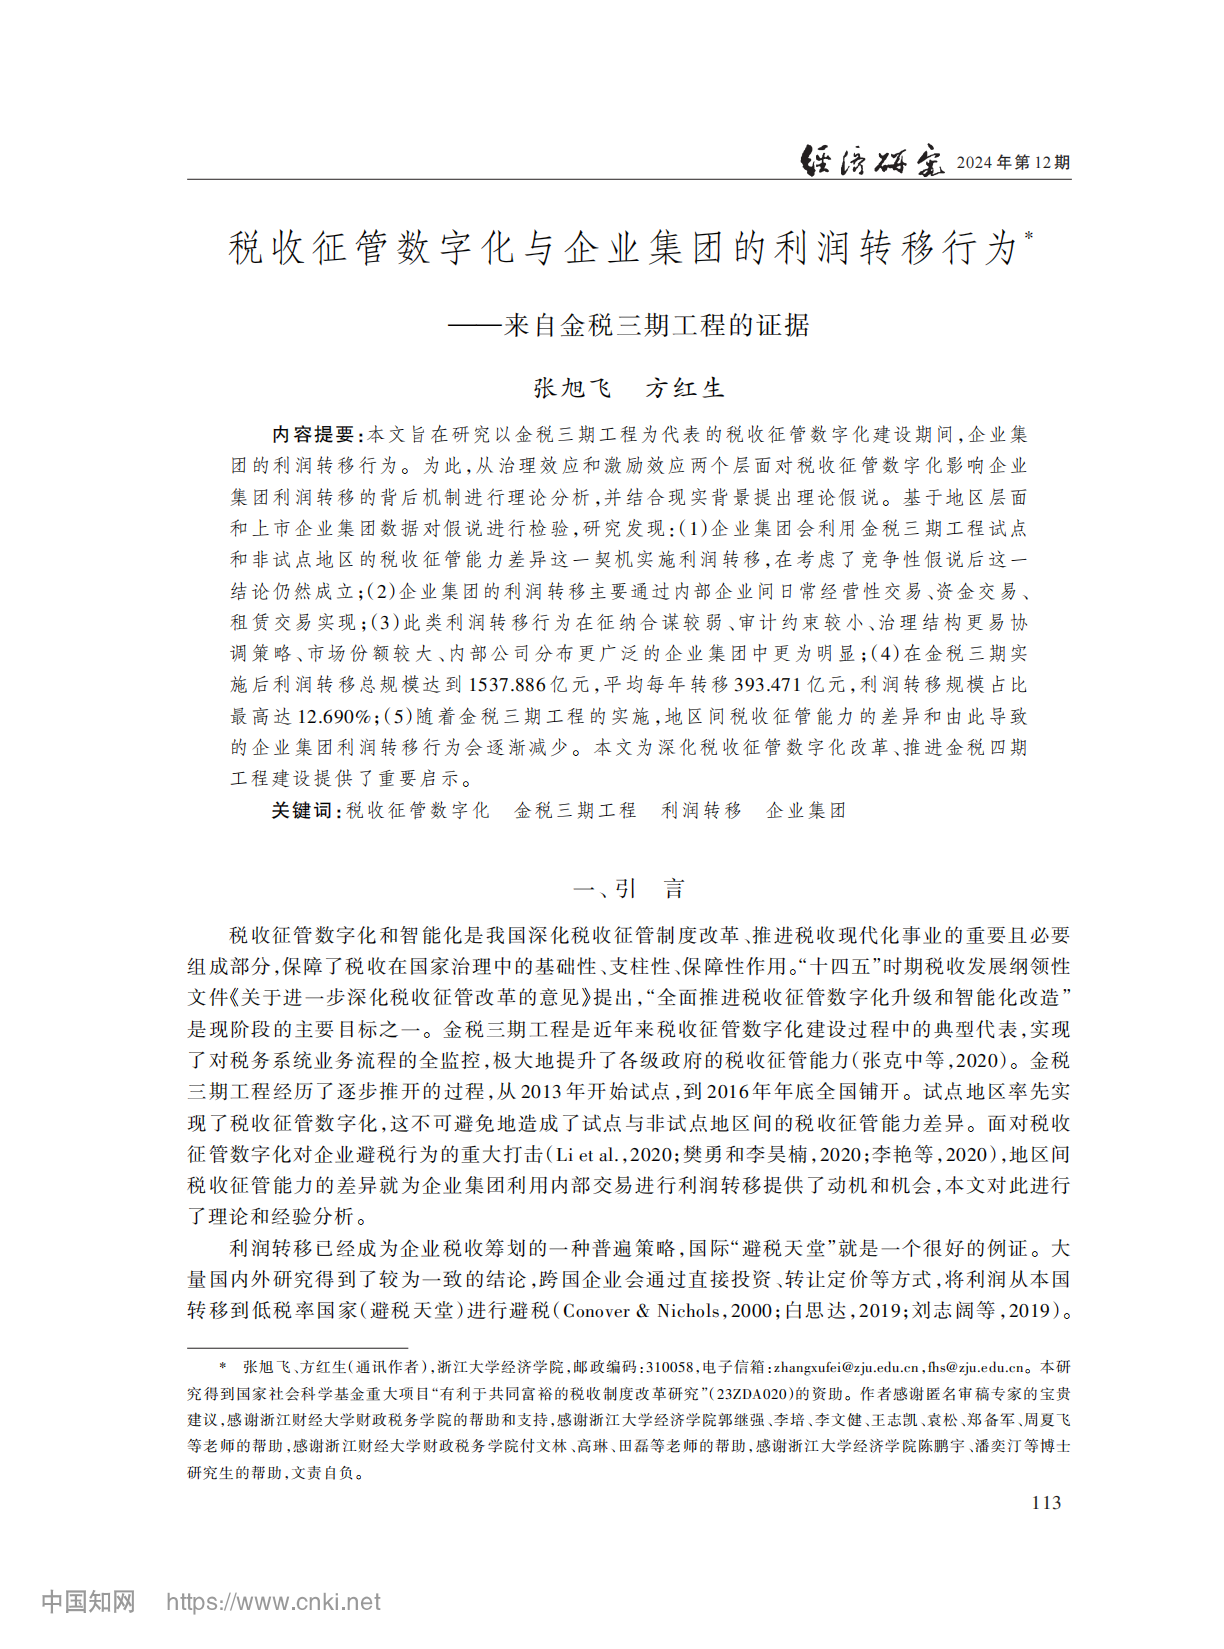
浙江财经大学张旭飞、浙江大学方红生合作论文《税收征管数字化与企业集团的利润转移行为——来自金税三期工程的证据》,发表于《经济研究》2024年第12期,获“第二十三届浙江省哲学社会科学优秀成果奖”二等奖(基础理论研究优秀成果奖)。
简介
文章旨在研究以金税三期工程为代表的税收征管数字化建设期间,企业集团的利润转移行为。为此,从治理效应和激励效应两个层面对税收征管数字化影响企业集团利润转移的背后机制进行理论分析,并结合现实背景提出理论假说。基于地区层面和上市企业集团数据对假说进行检验,研究发现:(1)企业集团会利用金税三期工程试点和非试点地区的税收征管能力差异这一契机实施利润转移,在考虑了竞争性假说后这一结论仍然成立;(2)企业集团的利润转移主要通过内部企业间日常经营性交易、资金交易、租赁交易实现;(3)此类利润转移行为在征纳合谋较弱、审计约束较小、治理结构更易协调策略、市场份额较大、内部公司分布更广泛的企业集团中更为明显;(4)在金税三期实施后利润转移总规模达到1537.886亿元,平均每年转移393.471亿元,利润转移规模占比最高达12.690%;(5)随着金税三期工程的实施,地区间税收征管能力的差异和由此导致的企业集团利润转移行为会逐渐减少。本文为深化税收征管数字化改革、推进金税四期工程建设提供了重要启示。
该文具有较高的学术价值,其学术贡献主要有:第一,考察了避税动机下企业集团利用地区间税收征管能力差异实施利润转移的行为,将研究视角从法定税率差异进一步拓展到征管能力差异,深入推进了中国企业集团境内利润转移研究。第二,完善了税收征管数字化影响企业集团关联交易和利润转移的理论分析框架。现有文献主要关注税收征管数字化提升信息透明度、强化监管约束所产生的治理效应,而该文进一步揭示了渐进式数字化改革在地区间形成征管能力差异后可能带来的激励效应,并分析两种效应的综合影响,这是区别于现有文献的重要理论贡献。第三,文章不仅较为全面地识别了日常经营性交易、资金交易和租赁交易三大作用机制,探究了集团内部转移利润的决策过程,还从征纳合谋、审计约束、治理结构、市场份额和内部公司分布五个角度深入剖析了异质性影响。第四,文章拓展了欧阳艳艳等(2022)的研究思路,借助利润转移规模系数推算企业集团利润转移规模,对现有文献形成有益补充,也为认识税基流失风险、完善数字化税收征管提供了重要现实启示。
该成果产生了较好的社会影响:与文章相关的成果被中央有关部门采纳,并获中央领导批示;成果被《经济研究》、《税务研究》等期刊文章引用共26次;成果被来自清华大学、中国人民大学等高校的学术团队,以及当代经济学基金会、锐思数据等业界组织的数字媒体报道、推荐二十余次,浏览量超五万次。
作者简介
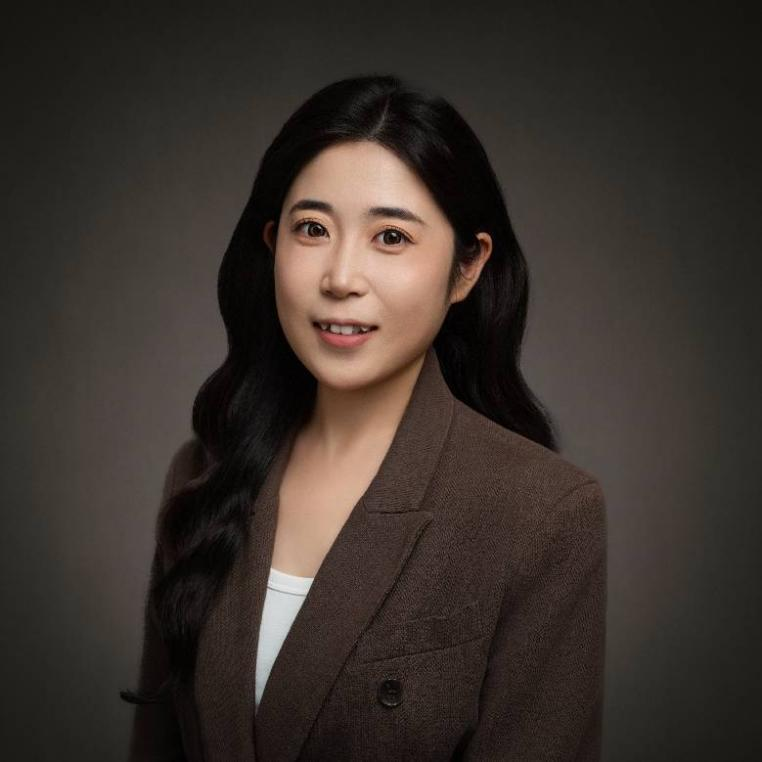
张旭飞,浙江财经大学财政税务学院讲师,主要研究领域为税收理论与政策、数字化税收征管、企业金融等。